Gerador de QR Code Pix e placa personalizada para imprimir
Gera o QR Code Pix e monta a placa com a sua logo, pronta para imprimir — de graça, sem cadastro e sem que a sua chave saia do navegador.
- Dados
- Placa
- Download
Dados do Pix
Informe a chave e os dados do recebedor.
Tudo é gerado no seu navegador — sua chave e seus dados não são enviados nem armazenados em nenhum servidor.
Uma placa de Pix mal feita faz o cliente perguntar. E cliente que pergunta no balcão é fila parada.
Abaixo eu explico o que escrever, onde colar, que chave usar e o detalhe técnico que faz o nome do seu negócio aparecer cortado na tela de quem paga.

Como gerar seu QR Code Pix grátis
Informe a chave Pix, o nome que vai aparecer para o pagador e a cidade. O código sai na hora, no formato "copia e cola" e em QR — sem cadastro, sem custo e sem que a chave seja enviada a nenhum servidor.
O valor é opcional, e essa escolha muda o uso da placa. Com valor preenchido, o cliente vê o total na tela e só confirma; em branco, ele digita quanto vai pagar. Para balcão, em branco funciona melhor, porque a mesma placa serve para qualquer venda.
O código segue o BR Code, o padrão de QR Code para pagamentos adotado no Brasil pelo Banco Central nos termos da Circular nº 3.682. Por isso funciona em qualquer banco ou carteira digital: não é um formato nosso, é o formato de todo mundo.
Como montar a placa de Pix com a sua logo
Depois de gerar o código, a etapa 2 monta a placa: você sobe a sua logo, escolhe o texto e baixa a imagem pronta. É o que transforma um QR Code solto num cartaz que o cliente reconhece antes de perguntar qualquer coisa.
A logo faz mais diferença do que parece. Uma placa genérica com um quadrado preto no meio parece adesivo colado por qualquer um; uma placa com a sua marca parece parte do balcão. E parecer parte do balcão é o que faz o cliente escanear sem hesitar — que é, no fim, a única coisa que a placa precisa conseguir.
Mas antes de imprimir qualquer coisa, tem um ajuste no seu celular que importa mais que o desenho da placa. Está na seção o golpe que mais pega quem recebe por Pix — e é o primeiro conselho que eu dou para quem vai colocar uma plaquinha no balcão.
O que o cliente vê quando escaneia a sua placa
Ele vê o nome do recebedor e a cidade — e os dois têm limite de tamanho definido pelo Banco Central, não pela ferramenta. Nome tem 25 caracteres; cidade, 15.
Isso está na
tabela de estrutura do BR Code,
campos 59 Merchant Name e 60 Merchant City. Na
prática: se o seu negócio se chama "Panificadora e Confeitaria Santo
Antônio", o cliente vai ver o nome cortado na tela do banco dele. Vale
escolher a versão curta do nome antes de imprimir, não
depois de colar a placa na parede.
| Campo | O que é | Limite | Obrigatório |
|---|---|---|---|
| Nome do recebedor | o que aparece na tela de quem paga | 25 caracteres | sim |
| Cidade | cidade do recebedor | 15 caracteres | sim |
| Valor | valor fixo da cobrança | — | não |
| Identificador | referência para você conciliar depois | 25 caracteres | sim |
Fonte: Manual do BR Code, versão 2.0.1, Banco Central do Brasil.
Um detalhe que gera dúvida: o nome que aparece não é necessariamente o que você digitou aqui. Alguns bancos mostram o nome registrado na chave Pix, não o do QR Code. Se você gerar a placa e o nome na tela do cliente vier diferente, é isso — e quem resolve é o seu banco, mudando o nome da conta.
Como imprimir a plaquinha: tamanho, papel e onde colar
Imprima em papel comum para testar e em papel mais grosso ou adesivo para o que vai ficar exposto. O QR precisa de contraste: preto sobre branco lê em qualquer celular, e fundo colorido atrás do código é o erro mais comum.
Tamanho vai por distância. Quanto mais longe o cliente escaneia, maior o código precisa ser. Plaquinha de balcão, a um braço de distância, funciona com o QR ocupando uns 5 centímetros. Cartaz de vitrine, para quem está do lado de fora do vidro, pede bem mais — e aí vale imprimir e testar com o seu próprio celular antes de mandar fazer em quantidade.
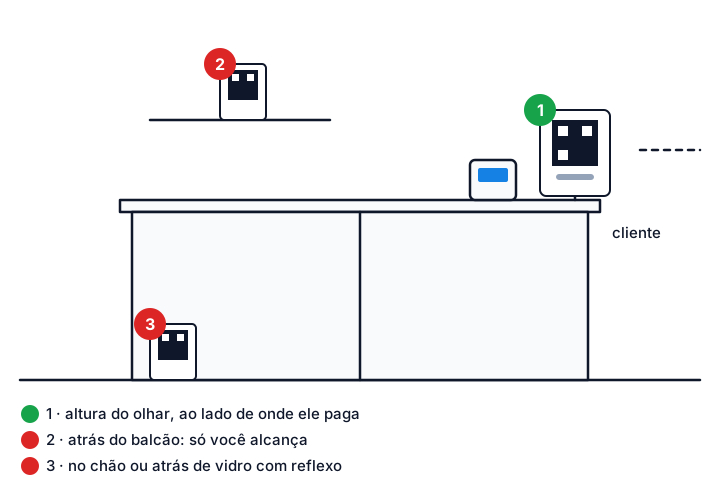
Onde colar importa tanto quanto o tamanho. O cliente precisa apontar o celular sem se contorcer: perto de onde ele paga, na altura do olhar, e não atrás do balcão onde só você alcança. Placa no chão, atrás de vidro com reflexo, ou em lugar com contraluz são os três casos em que o celular não lê.
Qual chave Pix usar — e como não expor o seu CPF
Qualquer chave funciona: CPF, CNPJ, e-mail, celular ou aleatória. A diferença não é técnica, é o que você mostra para quem paga — e para quem só passa na frente da placa.
Placa exposta com CPF é CPF exposto. Para balcão, a chave aleatória costuma ser a escolha mais tranquila: não revela nada sobre você, e se um dia você quiser trocar, troca a chave e gera a placa de novo sem mexer em mais nada.
Se você tem CNPJ, usar o CNPJ tem uma vantagem à parte: o nome que aparece é o da empresa, não o seu nome de pessoa física. Para quem vende no balcão, isso sozinho já reduz pergunta — e passa a impressão certa, que é a de negócio, não a de transferência entre conhecidos.
Como enviar o QR Code pelo WhatsApp
Baixe a imagem do QR e mande como foto, ou copie o código "copia e cola" e mande como texto. O texto funciona melhor: o cliente cola direto no aplicativo do banco dele, sem precisar sair da conversa para escanear a própria tela.
Isso resolve o caso de quem vende por delivery ou por encomenda, onde não existe balcão. Uma observação prática: se o cliente estiver no mesmo celular, ele não consegue escanear o QR que está na tela dele — por isso o "copia e cola" é o formato certo para venda a distância.
O QR Code Pix expira? Dá para usar mais de uma vez?
Não expira, e pode ser usado quantas vezes você quiser. É definição do padrão: o Banco Central reserva um campo específico para marcar código de uso único, e o manual é explícito — "se o valor 12 estiver presente, significa que o BR Code só pode ser utilizado uma vez".
O QR desta ferramenta não leva esse valor. Você imprime uma vez e recebe quantas vezes precisar, sem prazo. O código de uso único é o dinâmico, gerado pelo banco ou pela maquininha a cada cobrança, com valor e identificação próprios.
Quando o QR não lê no celular do cliente
Quase sempre é uma de quatro coisas: contraste baixo, tamanho pequeno demais para a distância, reflexo no plástico ou na vitrine, ou o código danificado — riscado, dobrado ou com adesivo por cima.
Antes de culpar o código, teste com o seu próprio celular na posição em que o cliente fica. Se ler de perto e não ler de onde ele está, é tamanho. Se não ler nunca, regere o QR e confira se a chave foi digitada corretamente: um caractere errado na chave produz um código válido graficamente que aponta para lugar nenhum.
O golpe que mais pega quem recebe por Pix
Não é o QR Code clonado nem a chave errada. É o cliente que mostra a tela do celular, diz que pagou, leva a mercadoria — e o dinheiro nunca entrou.
Esse é o problema número um de quem vende com plaquinha, e ele não depende de tecnologia nenhuma: depende de você conferir. O comprovante na tela do cliente não prova nada. Existe aplicativo que gera comprovante falso idêntico ao do banco, e no aperto do balcão, com fila esperando, ninguém para para ler o nome e o valor com atenção.
A defesa que eu sempre recomendo é a mais simples: ligue o som.
Ative a notificação sonora de recebimento no aplicativo do seu banco. Toda vez que entrar um Pix, o seu celular toca e mostra o valor na tela — e aí você não depende do que o cliente mostra, você depende do que o seu banco confirma. Não tocou, não entrou. Simples assim.
Fica ligado nisso principalmente em horário de pico, que é justamente quando o golpe funciona: o movimento acelera, você confia no print, e só no fim do dia, fechando o caixa, percebe que faltou.
Detalhe importante: o som tem que ser o do seu banco, não o de outro aplicativo. Já existe gente que toca um áudio gravado de "Pix recebido" no próprio celular para enganar quem está do outro lado do balcão. Se a notificação não apareceu na sua tela, com o valor, não houve pagamento.
E se ficar qualquer dúvida no meio do atendimento, não tem vergonha nenhuma em abrir o aplicativo e conferir o extrato antes de entregar. Cliente honesto espera dez segundos sem reclamar. Quem reclama de esperar dez segundos está te dizendo alguma coisa.
Veja como identificar um comprovante de Pix falso — é a outra metade desse cuidado.
O segundo golpe, menos comum, é o do adesivo. Placa exposta em local público já foi alvo de QR sobreposto: alguém cola um código próprio por cima do seu, e o dinheiro do seu cliente vai para outra conta. A defesa também custa nada — escaneie a sua própria placa de vez em quando e confira se o nome que aparece continua sendo o seu. Placa plastificada ou em acrílico dificulta a sobreposição; papel colado na parede é o mais fácil de adulterar.
Com valor fixo ou em aberto: qual usar
Valor em aberto serve para o balcão, onde cada venda tem um preço. Valor fixo serve para preço único — entrada de evento, um produto só, mensalidade.
O campo de valor é opcional no padrão do Banco Central, então as duas formas são igualmente válidas. A diferença prática é de erro: com valor fixo, o cliente não digita e não erra; com valor em aberto, ele digita e pode errar para menos. Se você vende sempre o mesmo item, valor fixo evita conferência.
Quando a plaquinha não basta
A partir de um certo volume, o problema deixa de ser receber e passa a ser saber quem pagou. Com QR estático, todos os pagamentos caem iguais na conta e a conciliação é no olho.
É aí que a maquininha resolve, porque cada cobrança sai identificada — e várias não cobram nada no Pix. Veja quanto cada uma cobra por venda antes de escolher, porque a diferença entre a mais cara e a mais barata pesa mais no fim do mês do que qualquer economia de aparelho.
Perguntas frequentes
Preciso pagar alguma coisa para usar?
Não. O gerador é gratuito e não pede cadastro. Não há versão paga, limite de uso nem marca d’água na placa.
Minha chave Pix fica salva em algum lugar?
Não. Todo o código é montado dentro do seu navegador — a chave e os seus dados não são enviados nem armazenados em servidor nenhum. Desconfie de gerador que peça cadastro ou, pior, a senha do banco: nenhum QR Code estático precisa disso.
Funciona para qualquer banco?
Sim. O BR Code é o mesmo padrão para todas as instituições, então o QR gerado aqui é lido por qualquer aplicativo de banco ou carteira digital.
Dá para usar com CPF ou preciso de CNPJ?
Dá para usar com CPF. Mas para placa exposta, vale ler a seção sobre qual chave usar — CPF numa placa pública fica visível para quem escaneia.
Posso usar a mesma placa em dois pontos de venda?
Pode. O QR estático não tem limite de uso nem de local. A única desvantagem é que você não vai conseguir saber por qual ponto entrou cada pagamento.
O QR Code funciona sem internet?
A placa impressa não precisa de internet — mas o celular do cliente precisa, para o aplicativo do banco processar o pagamento.
O cliente diz que pagou e não caiu na minha conta. E agora?
Confira o extrato do seu banco antes de qualquer coisa: o comprovante na tela dele não é prova. Se não entrou, pode ser comprovante falso, pagamento agendado em vez de imediato, ou QR trocado por adesivo. Ligar a notificação sonora de recebimento resolve os três, porque você passa a confirmar pelo seu banco e não pelo celular do cliente.
Outras ferramentas gratuitas
Calculadora de Taxas de Maquininha
Simule quanto você recebe em cada venda no débito, crédito à vista, parcelado e Pix — com as taxas reais e atualizadas de cada maquininha.
Usar ferramenta →Calculadora de taxas InfinitePay: quanto você recebe de verdade
Coloque o valor da venda, escolha a forma de pagamento e o prazo, e veja quanto sobra em reais — não só a porcentagem.
Usar ferramenta →Consulta CNAE → Código de Tributação e NBS
Digite o seu CNAE e descubra o código de tributação nacional e a sugestão de código NBS para emitir a nota fiscal no Emissor Nacional da NFS-e.
Usar ferramenta →Calculadora de Salário Líquido
Quanto sobra do salário bruto depois de INSS, IRRF, dependentes e outros descontos.
Usar ferramenta →Calculadora de Salário Bruto
Do líquido que você quer ao bruto que precisa negociar, com INSS e IRRF de volta.
Usar ferramenta →Calculadora de Custo de Funcionário
Quanto um funcionário CLT custa por mês de verdade: encargos, férias, 13º e FGTS.
Usar ferramenta →Ver todas as 14 ferramentas. E se ainda está escolhendo a máquina, comece pelo ranking das maquininhas de cartão.